Domain reifendrucker.de kaufen?
Wir ziehen mit dem Projekt
reifendrucker.de um.
Sind Sie am Kauf der Domain
reifendrucker.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reifendrucker.de kaufen?
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **
Ähnliche Suchbegriffe für Abschreibungsbetrag
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
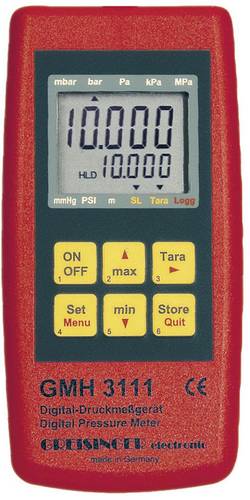
Greisinger GMH 3111 Druck-Messgerät Luftdruck 0.0025 - 1000 barDas Druckmessgerät ermöglicht den unkomplizierten Anschluss eines externen Sensors. Die Sensoren sind kalibriert und können voll ausgetauscht werden. Aufgrund der großen Anzahl verfügbarer Sensoren eignet es sich nahezu für jede Anforderung in Pneumatik, Hydraulik usw.239,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Testo 510 Druck-Messgerät Luftdruck 0 - 100hPa Magnetische RückseiteDas testo 510 ist zum Messen kleiner Differenzdrücke (zur Durchlässigkeitsprüfung von Filtern), von Gasfließdruck, Feinzugmessung sowie zur Strömungsmessung mit optionalem Staurohr einsetzbar.174,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
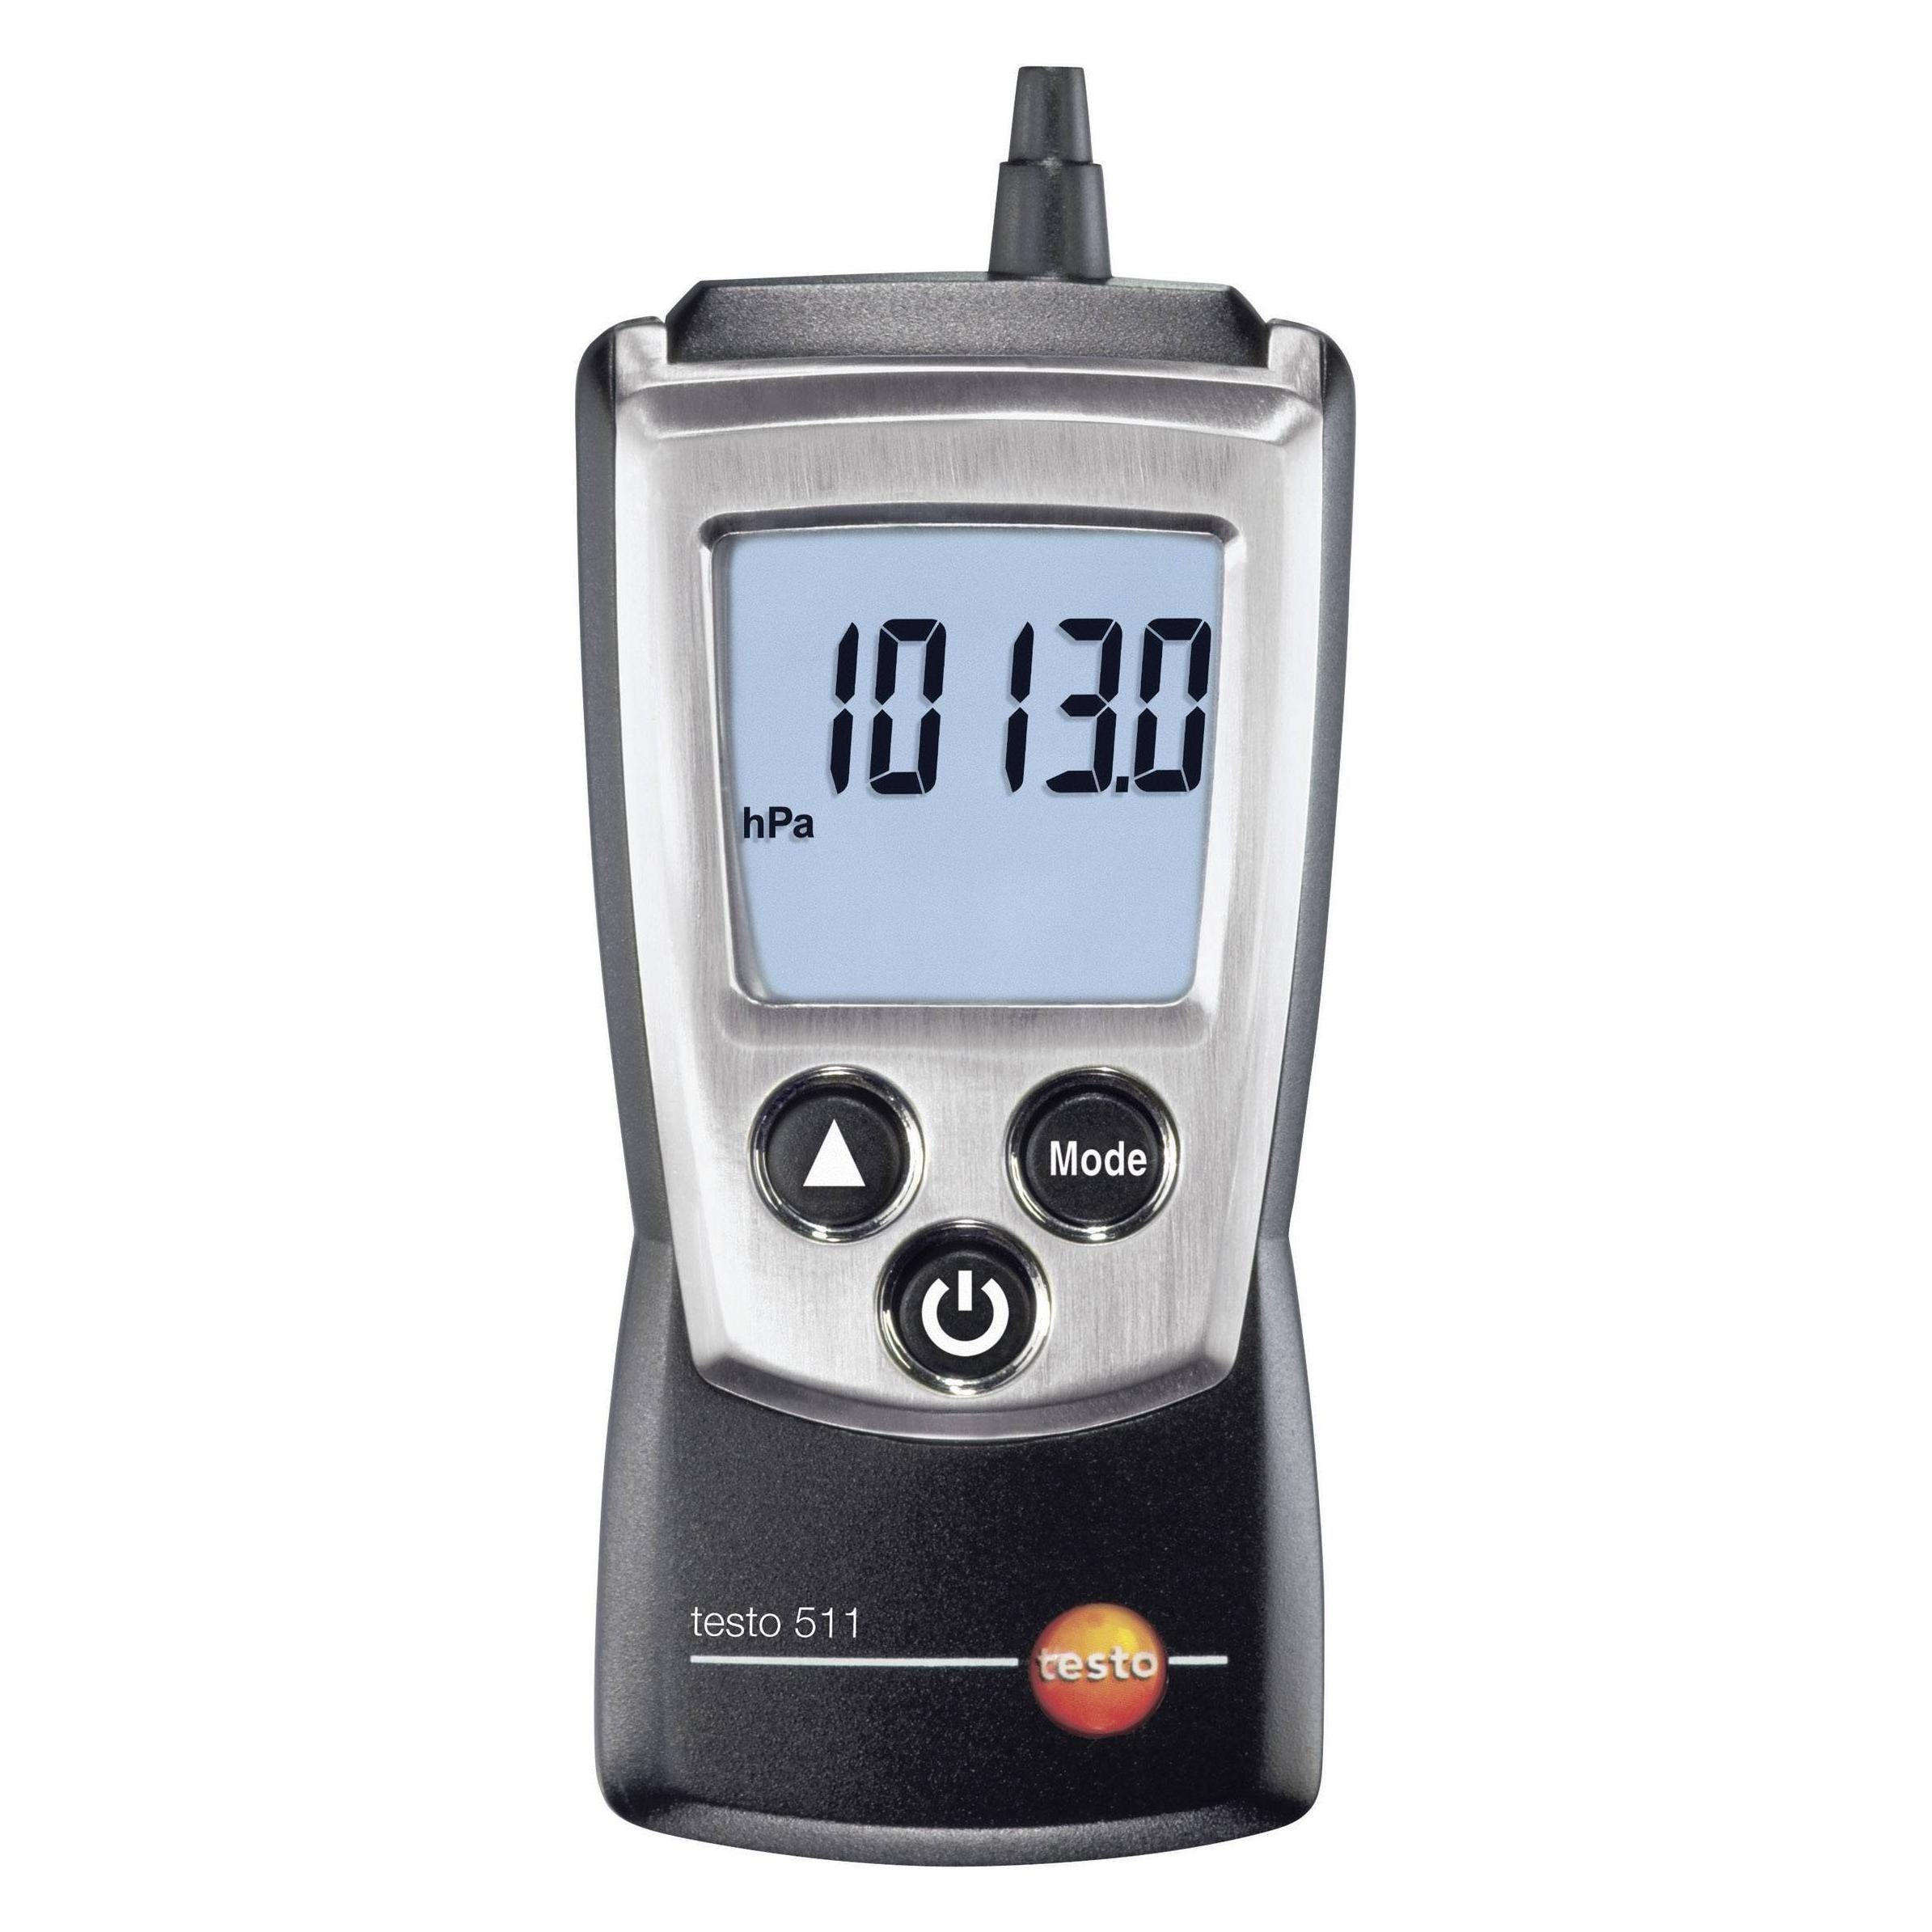
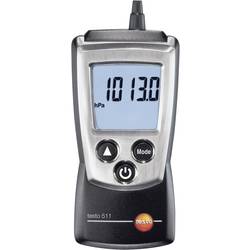
testo 511 Druck-Messgerät Luftdruck 300 - 1200 hPa 0560 0511Das testo 511 misst den Absolutdruck mit einer Genauigkeit von ± 3 hPa. Durch die Eingabe der Höhe über NN vor Ort wird dieser in den barometrischen Luftdruck umgerechnet. Außerdem ist eine barometrische Höhenmessung zwischen zwei Punkten möglich.233,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **

Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
Was ist der Unterschied zwischen dem linearen und dem degressiven Abschreibungsbetrag?
Der lineare Abschreibungsbetrag bleibt über die gesamte Nutzungsdauer konstant, während der degressive Abschreibungsbetrag jedes Jahr abnimmt. Der lineare Abschreibungsbetrag wird durch die Anschaffungskosten und die Nutzungsdauer des Vermögenswerts bestimmt, während der degressive Abschreibungsbetrag durch einen festen Prozentsatz des Restwerts berechnet wird. Der lineare Abschreibungsbetrag eignet sich für Vermögenswerte mit konstanter Nutzung, während der degressive Abschreibungsbetrag für Vermögenswerte mit schnellem Wertverlust geeignet ist. **
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
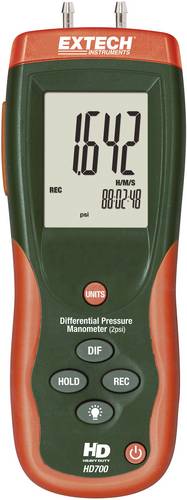
Extech HD700 Druck-Messgerät Luftdruck 0 - 0.1378 barDas Differenzdruckmanometer Serie HD-700 überzeugt durch seinen niedrigen Druckbereich und die hohe Auflösung. Durch den angespritzten Weichgummischutz sind die Geräte extrem robust. Die Messwerte können in 11 auswählbaren Druckeinheiten abgelesen werden. Durch die USB-Schnittstelle und die mitgelieferte Software, können die Messwerte zur Weiterverarbeitung an einen Computer übertragen werden.219,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
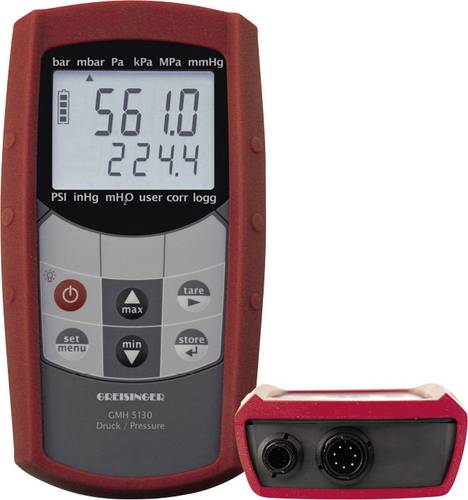
Greisinger GMH5130 Druck-Messgerät Luftdruck 0 - 1000 barDas Handmessgerät für Wechselsensoren unterstützt Sie bei anspruchsvollen Druckmessaufgaben. Extrem robuste Steckverbindungen, die Silikonschutzhülle, Hintergrundbeleuchtung und die wasserdichte Konstruktion erlauben auch den Einsatz in rauhen Industrie- und Feldbedingungen.315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Greisinger GMH 3111 Druck-Messgerät Luftdruck 0.0025 - 1000 barDas Druckmessgerät ermöglicht den unkomplizierten Anschluss eines externen Sensors. Die Sensoren sind kalibriert und können voll ausgetauscht werden. Aufgrund der großen Anzahl verfügbarer Sensoren eignet es sich nahezu für jede Anforderung in Pneumatik, Hydraulik usw.239,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
-
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **
-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
Ähnliche Suchbegriffe für Abschreibungsbetrag
-
Testo 510 Druck-Messgerät Luftdruck 0 - 100hPa Magnetische RückseiteDas testo 510 ist zum Messen kleiner Differenzdrücke (zur Durchlässigkeitsprüfung von Filtern), von Gasfließdruck, Feinzugmessung sowie zur Strömungsmessung mit optionalem Staurohr einsetzbar.174,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
testo 511 Druck-Messgerät Luftdruck 300 - 1200 hPa 0560 0511Das testo 511 misst den Absolutdruck mit einer Genauigkeit von ± 3 hPa. Durch die Eingabe der Höhe über NN vor Ort wird dieser in den barometrischen Luftdruck umgerechnet. Außerdem ist eine barometrische Höhenmessung zwischen zwei Punkten möglich.233,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
So viele Fahrzeug-GeräuscheSo viele Fahrzeug-Geräusche , Das ist das Fahrrad. Es macht klingeling. Das ist der Traktor und er macht pött, pött. Aber wo ist der Betonmischer? Und wie hört er sich an? 30 Fahrzeugabbildungen können benannt und in den großen Bildern gesucht werden. Und durch einen Druck auf das gleiche Bild auf der Soundleiste ist auch das jeweilige Geräusch zu hören. , Armaturenbretter > Armaturenbretter & Handschuhfächer , Erscheinungsjahr: 202012, Produktform: Pappe, Beilage: Hardcover; mit Soundleiste mit 30 Sounds, Titel der Reihe: Bilder suchen - Wörter finden##, Illustrator: Seidel, Stefan, Seitenzahl/Blattzahl: 12, Abbildungen: 4-fbg., Keyword: Fahrzeuge; Fahrzeuggeräusche; Hören; Sound; Wörterbuch; benennen; entdecken; suchen, Fachschema: Bilderbuch / Bilderbuch mit Soundelementen~Kinder- u. Jugendliteratur / Beschäftigungsbuch~Sinn - Sinnesorgan / Kindersachbuch, Jugendsachbuch~Fahrzeug / Bilderbuch, Sachbilderbuch~Bilderbuch / Pappbilderbuch, Leporellos, Fachkategorie: Babybücher~Interaktive Bücher, Mitmachbücher, Bastel-, Experimentier- und Aktivitätssets für Kinder~Frühe Kindheit: Fahrzeuge, Interesse Alter: Ab 24 Monaten, Altersempfehlung / Lesealter: 18, ab Alter: 1, Warengruppe: HC/Kinder- und Jugendbücher/Bilderbücher, Fachkategorie: Frühe Kindheit: Sinneseindrücke, UNSPSC: 49030000, Warenverzeichnis für die Außenhandelsstatistik: 49030000, Sender’s product category: MATER, Verlag: Coppenrath F, Verlag: Coppenrath F, Verlag: Coppenrath-Verlag GmbH & Co. KG, Länge: 299, Breite: 297, Höhe: 22, Gewicht: 801, Produktform: Pappe, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dahl, Claus: Fahrzeug-Elektronik im ModellFahrzeug-Elektronik im Modell , Die fortschreitende Digitalisierung der Modelleisenbahn hat sich noch nicht auf allen Modellbahnanlagen durchgesetzt. Vielmehr gibt es auch weiterhin zahlreiche Modelleisenbahner, die bei der Steuerung ihrer Anlage auf die bewährte analoge Technik nicht verzichten wollen oder denen einen Digitalisierung schlicht zu teuer ist. Claus Dahl konzentriert sich in diesem Buch auf die Elektronik der Fahrzeuge und zeigt zahlreiche Wege auf, wie moderne Technik bei der Modellbahnsteuerung genutzt werden kann. Dafür bietet der Elektronik-Experte ausgewählte Bauanleitungen für den analogen Gleichstrombetrieb einer Modellbahnanlage. , Verankerungen > Transportsysteme , Erscheinungsjahr: 202208, Produktform: Kartoniert, Titel der Reihe: Die Modellbahn-Werkstatt##, Autoren: Dahl, Claus, Seitenzahl/Blattzahl: 183, Abbildungen: 95 farbige Fotos, 102 Zeichnungen, Keyword: Anlage; Anlagen; Elektrik; Elektronik; Modell; Modellbahn; Modellbahn-Anlage; Modellbahnanlage; Modellbahnanlagen; Modellbau; Modelleisenbahn; Modelleisenbahn-Anlage; Modelleisenbahn-Anlagen; Modelleisenbahnanlage; Modelleisenbahnanlagen; Technik; transpress, Fachschema: Eisenbahn / Modellbahn~Modellbahn~Modelleisenbahn~Modell (technisch) - Modellbau, Fachkategorie: Verkehr: Ratgeber, Sachbuch~Modellbau und Konstruktion, Thema: Orientieren, Imprint-Titels: Die Modellbahn-Werkstatt, Warengruppe: HC/Modellbau, Fachkategorie: Modelleisenbahnen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Motorbuch Verlag, Verlag: Motorbuch Verlag, Verlag: Pietsch, Paul, Verlage GmbH & Co. KG, Länge: 228, Breite: 163, Höhe: 14, Gewicht: 434, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Was ist der Unterschied zwischen dem linearen und dem degressiven Abschreibungsbetrag?
Der lineare Abschreibungsbetrag bleibt über die gesamte Nutzungsdauer konstant, während der degressive Abschreibungsbetrag jedes Jahr abnimmt. Der lineare Abschreibungsbetrag wird durch die Anschaffungskosten und die Nutzungsdauer des Vermögenswerts bestimmt, während der degressive Abschreibungsbetrag durch einen festen Prozentsatz des Restwerts berechnet wird. Der lineare Abschreibungsbetrag eignet sich für Vermögenswerte mit konstanter Nutzung, während der degressive Abschreibungsbetrag für Vermögenswerte mit schnellem Wertverlust geeignet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.