Domain reifendrucker.de kaufen?
Wir ziehen mit dem Projekt
reifendrucker.de um.
Sind Sie am Kauf der Domain
reifendrucker.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reifendrucker.de kaufen?
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
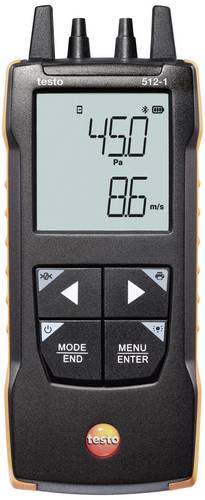
Testo 512-1 Druck-Messgerät Luftdruck 0 - 200hPaDifferenzdruck-Messung schnell, einfach und präzise: Dafür steht das kompakte Messgeräte testo 512-1, das Drücke bis zu 200 hPa misst. In der Praxis überzeugt es durch seine Flexibilität und Anwendungsvielfalt. Die Kontrolle des Gasdrucks an Brennern durch Messung von Gasfließdruck und Gasruhedruck ist damit ebenso schnell und präzise erledigt, wie die Überprüfung von Filtern und die Staurohrmessung im Lüftungskanal. Der lageunabhängige Differenzdrucksensor sorgt für zuverlässige und hochgenaue Messergebnisse. Die testo Smart App für Smartphones und Tablets unterstützt Sie dabei mit diesen Funktionen: Messgerät konfigurieren, Grafischen Messwertverlauf anzeigen, Messdaten speichern, Kunden und Messstellen verwalten, Dokumentation vor Ort, E-Mail-Versand des Berichts.501,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
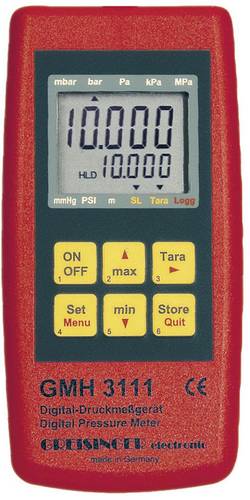
Greisinger GMH 3111 Druck-Messgerät Luftdruck 0.0025 - 1000 barDas Druckmessgerät ermöglicht den unkomplizierten Anschluss eines externen Sensors. Die Sensoren sind kalibriert und können voll ausgetauscht werden. Aufgrund der großen Anzahl verfügbarer Sensoren eignet es sich nahezu für jede Anforderung in Pneumatik, Hydraulik usw.239,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
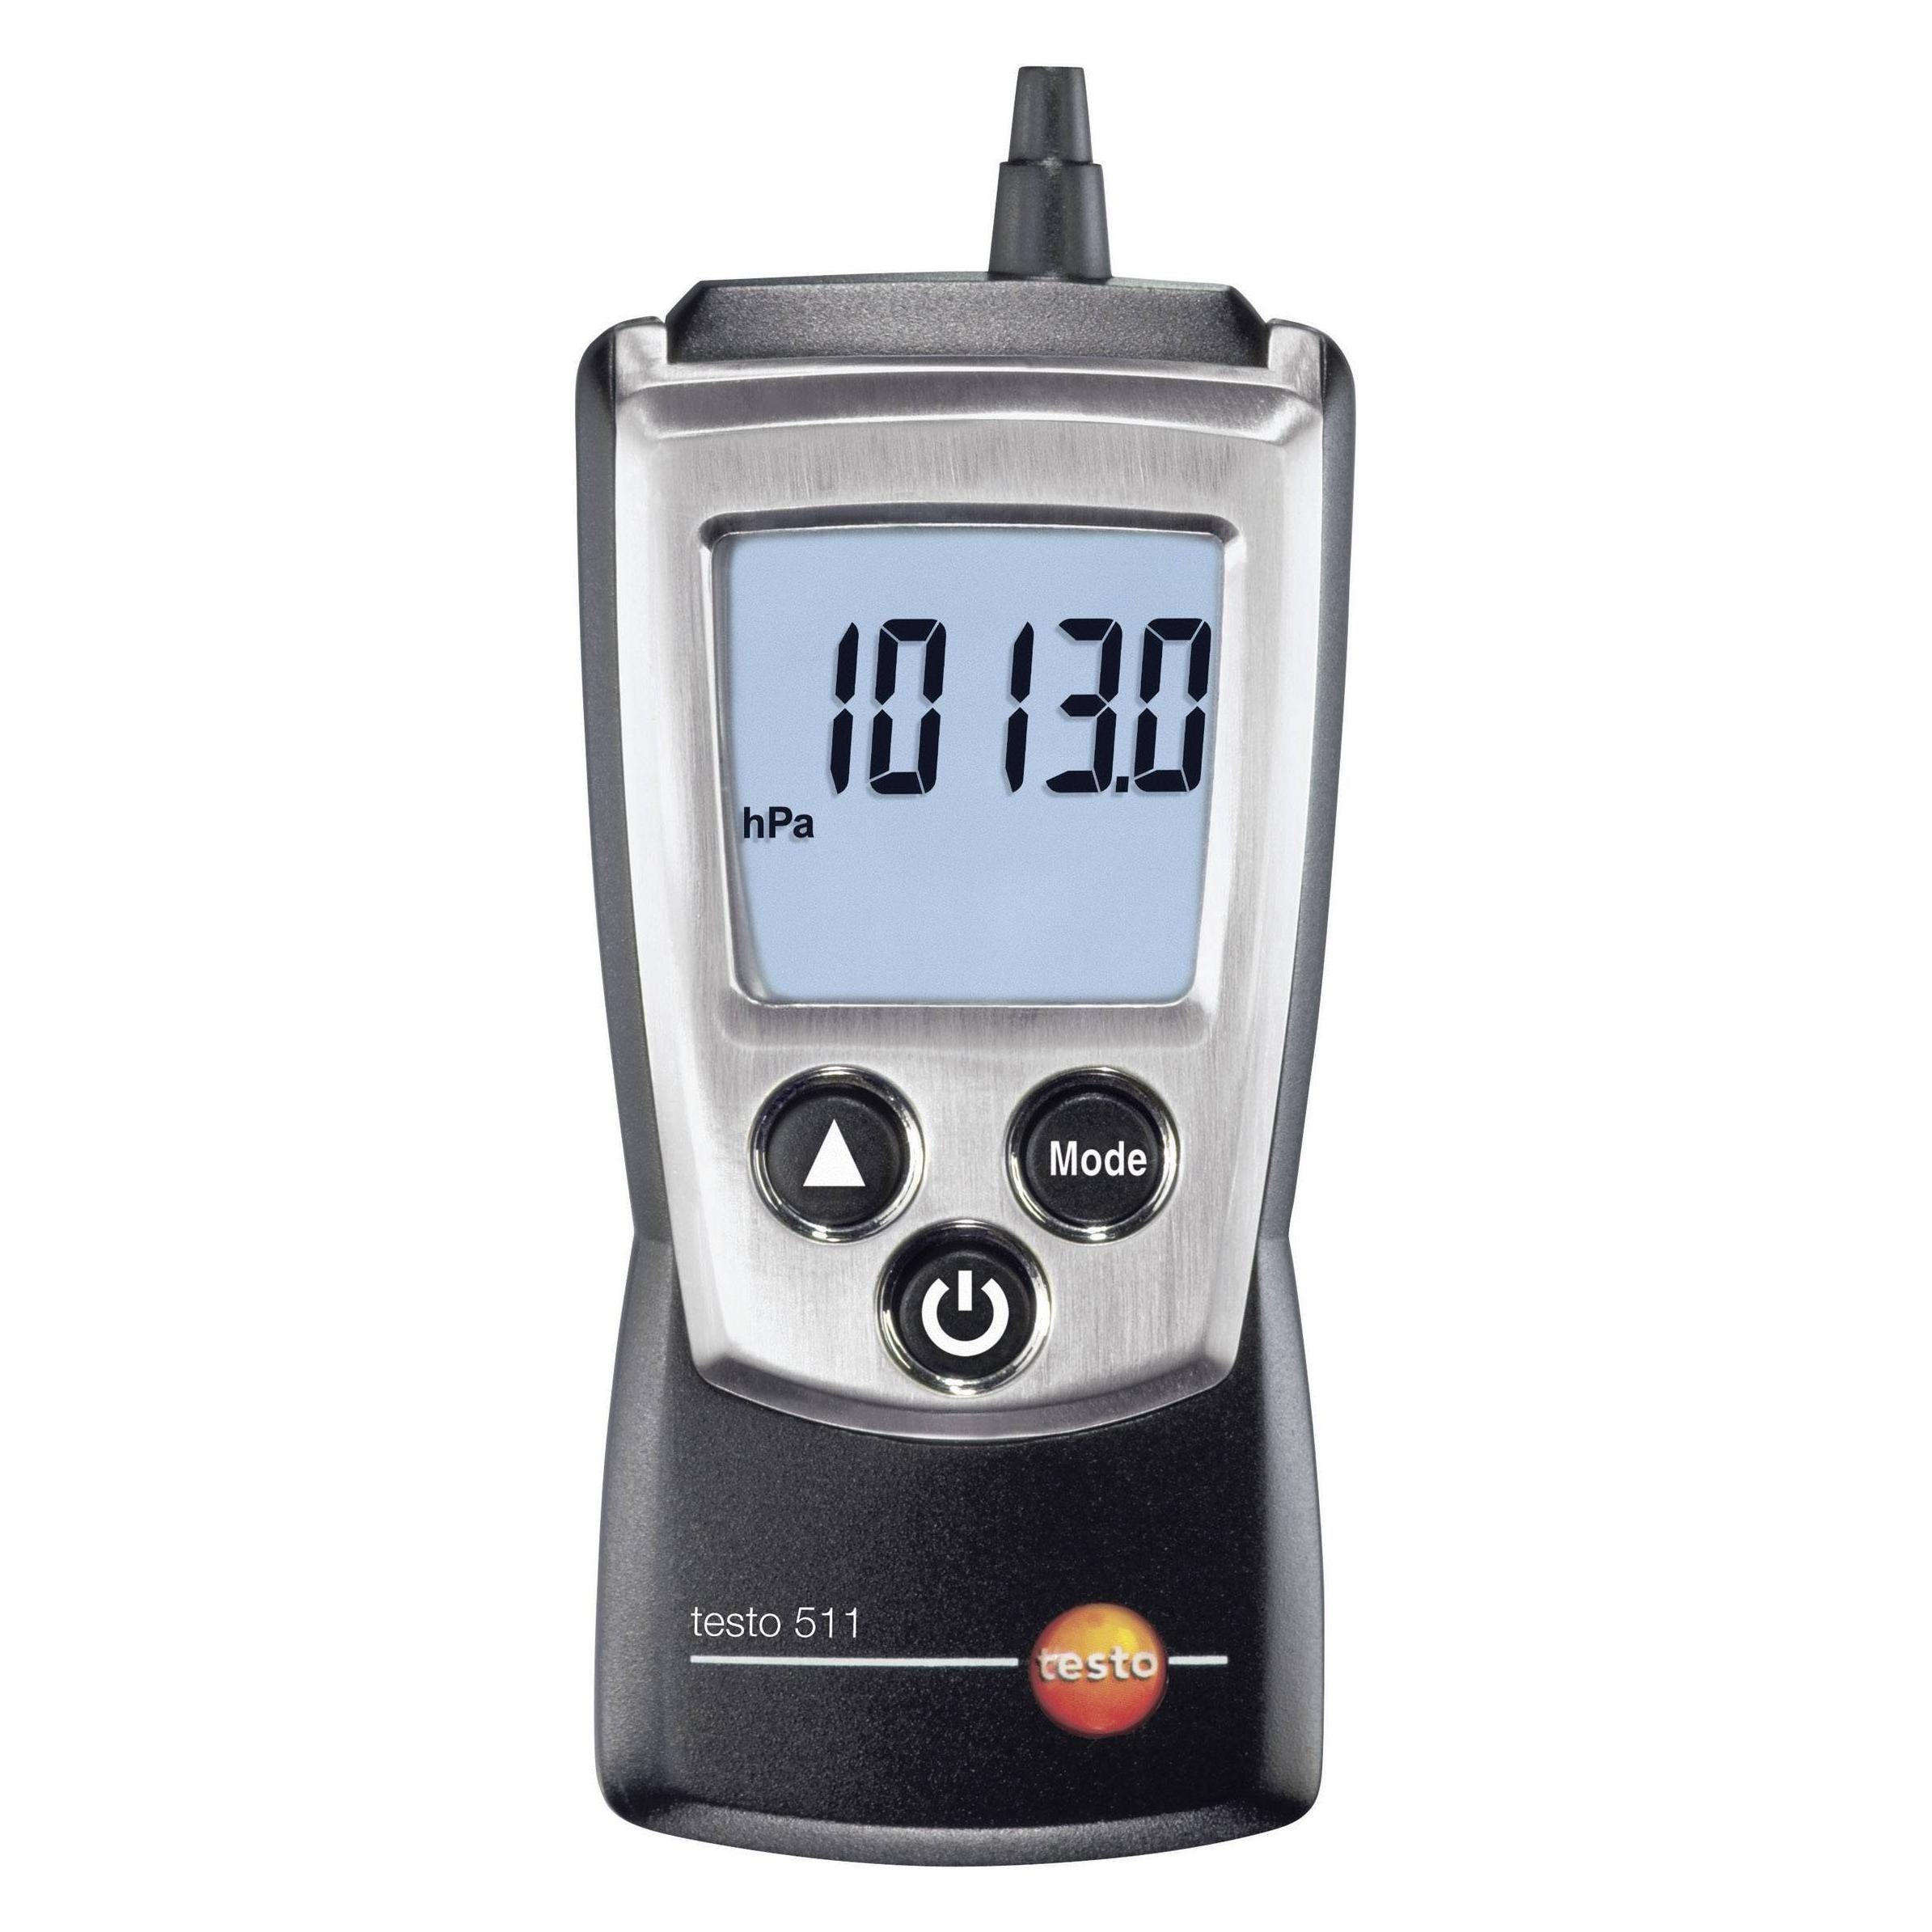
Testo 510 Druck-Messgerät Luftdruck 0 - 100hPa Magnetische RückseiteDas testo 510 ist zum Messen kleiner Differenzdrücke (zur Durchlässigkeitsprüfung von Filtern), von Gasfließdruck, Feinzugmessung sowie zur Strömungsmessung mit optionalem Staurohr einsetzbar.174,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **

Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
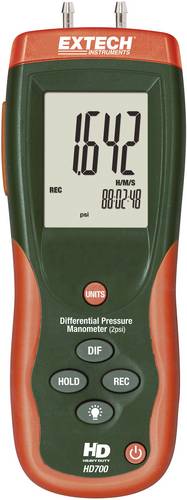
Extech HD700 Druck-Messgerät Luftdruck 0 - 0.1378 barDas Differenzdruckmanometer Serie HD-700 überzeugt durch seinen niedrigen Druckbereich und die hohe Auflösung. Durch den angespritzten Weichgummischutz sind die Geräte extrem robust. Die Messwerte können in 11 auswählbaren Druckeinheiten abgelesen werden. Durch die USB-Schnittstelle und die mitgelieferte Software, können die Messwerte zur Weiterverarbeitung an einen Computer übertragen werden.219,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
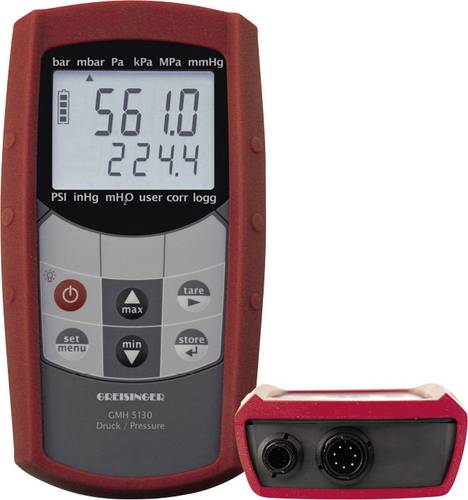
Greisinger GMH5130 Druck-Messgerät Luftdruck 0 - 1000 barDas Handmessgerät für Wechselsensoren unterstützt Sie bei anspruchsvollen Druckmessaufgaben. Extrem robuste Steckverbindungen, die Silikonschutzhülle, Hintergrundbeleuchtung und die wasserdichte Konstruktion erlauben auch den Einsatz in rauhen Industrie- und Feldbedingungen.315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Testo 512-1 Druck-Messgerät Luftdruck 0 - 200hPaDifferenzdruck-Messung schnell, einfach und präzise: Dafür steht das kompakte Messgeräte testo 512-1, das Drücke bis zu 200 hPa misst. In der Praxis überzeugt es durch seine Flexibilität und Anwendungsvielfalt. Die Kontrolle des Gasdrucks an Brennern durch Messung von Gasfließdruck und Gasruhedruck ist damit ebenso schnell und präzise erledigt, wie die Überprüfung von Filtern und die Staurohrmessung im Lüftungskanal. Der lageunabhängige Differenzdrucksensor sorgt für zuverlässige und hochgenaue Messergebnisse. Die testo Smart App für Smartphones und Tablets unterstützt Sie dabei mit diesen Funktionen: Messgerät konfigurieren, Grafischen Messwertverlauf anzeigen, Messdaten speichern, Kunden und Messstellen verwalten, Dokumentation vor Ort, E-Mail-Versand des Berichts.501,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Greisinger GMH 3111 Druck-Messgerät Luftdruck 0.0025 - 1000 barDas Druckmessgerät ermöglicht den unkomplizierten Anschluss eines externen Sensors. Die Sensoren sind kalibriert und können voll ausgetauscht werden. Aufgrund der großen Anzahl verfügbarer Sensoren eignet es sich nahezu für jede Anforderung in Pneumatik, Hydraulik usw.239,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Testo 510 Druck-Messgerät Luftdruck 0 - 100hPa Magnetische RückseiteDas testo 510 ist zum Messen kleiner Differenzdrücke (zur Durchlässigkeitsprüfung von Filtern), von Gasfließdruck, Feinzugmessung sowie zur Strömungsmessung mit optionalem Staurohr einsetzbar.174,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
So viele Fahrzeug-GeräuscheSo viele Fahrzeug-Geräusche , Das ist das Fahrrad. Es macht klingeling. Das ist der Traktor und er macht pött, pött. Aber wo ist der Betonmischer? Und wie hört er sich an? 30 Fahrzeugabbildungen können benannt und in den großen Bildern gesucht werden. Und durch einen Druck auf das gleiche Bild auf der Soundleiste ist auch das jeweilige Geräusch zu hören. , Armaturenbretter > Armaturenbretter & Handschuhfächer , Erscheinungsjahr: 202012, Produktform: Pappe, Beilage: Hardcover; mit Soundleiste mit 30 Sounds, Titel der Reihe: Bilder suchen - Wörter finden##, Illustrator: Seidel, Stefan, Seitenzahl/Blattzahl: 12, Abbildungen: 4-fbg., Keyword: Fahrzeuge; Fahrzeuggeräusche; Hören; Sound; Wörterbuch; benennen; entdecken; suchen, Fachschema: Bilderbuch / Bilderbuch mit Soundelementen~Kinder- u. Jugendliteratur / Beschäftigungsbuch~Sinn - Sinnesorgan / Kindersachbuch, Jugendsachbuch~Fahrzeug / Bilderbuch, Sachbilderbuch~Bilderbuch / Pappbilderbuch, Leporellos, Fachkategorie: Babybücher~Interaktive Bücher, Mitmachbücher, Bastel-, Experimentier- und Aktivitätssets für Kinder~Frühe Kindheit: Fahrzeuge, Interesse Alter: Ab 24 Monaten, Altersempfehlung / Lesealter: 18, ab Alter: 1, Warengruppe: HC/Kinder- und Jugendbücher/Bilderbücher, Fachkategorie: Frühe Kindheit: Sinneseindrücke, UNSPSC: 49030000, Warenverzeichnis für die Außenhandelsstatistik: 49030000, Sender’s product category: MATER, Verlag: Coppenrath F, Verlag: Coppenrath F, Verlag: Coppenrath-Verlag GmbH & Co. KG, Länge: 299, Breite: 297, Höhe: 22, Gewicht: 801, Produktform: Pappe, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.